A regra sem juridiquês
O que é a equiparação, de onde ela vem na lei e no STJ, e por que ela só existe no Lucro Presumido.
A equiparação hospitalar pode reduzir o IRPJ e a CSLL da sua clínica em até cerca de 75% sobre a receita de procedimentos. O playbook gratuito do Dr. Gustavo Guimarães mostra se você se enquadra, quanto isso vale para o seu faturamento e o que você arrisca se aplicar sem estrutura.
Preencha seus dados para receber o material no seu e-mail.
Seus dados não são compartilhados.
Uma clínica que fatura R$ 100 mil por mês só em procedimentos paga R$ 8.880 de IRPJ e CSLL no Lucro Presumido padrão. Com a equiparação hospitalar, paga R$ 2.280. São R$ 79.200 por ano. O que decide de que lado você fica não é a cirurgia que você faz. É a empresa que você construiu.
Imposto na base cheia. Você fatura com procedimento e paga IRPJ e CSLL sobre 32% da receita, como se fosse consultório de consulta.
Nota fiscal misturada. Consulta e procedimento saem na mesma nota, sem descrição técnica, e ninguém sabe dizer quanto é cada um.
Hospital parceiro. Você opera em estrutura de terceiros e ouviu que, por isso, não tinha direito ao benefício.
Cadastro que não conversa. Sua empresa é EI ou sociedade simples de cartório, e você nunca soube se isso muda alguma coisa.
Oferta milagrosa. Alguém ofereceu "recuperar imposto dos últimos 5 anos" sem olhar o seu contrato social, o seu alvará e a sua folha.
Se marcou um desses, o playbook foi escrito para você.
Em 18 de setembro de 2026, a Receita publicou a IN RFB 2.343/2026. Ela abriu a porta para mais médicos, incluindo o cirurgião que opera em hospital parceiro. E deixou por escrito quem fica de fora: quem tem CNPJ, mas não tem empresa.
A expressão que decide tudo é "sociedade empresária de fato e de direito". De direito é o papel. De fato é o que o fiscal vai procurar: equipe, custos próprios, equipamentos, processos e risco assumido.
O Dr. Gustavo chama esse erro de "Plantão com CNPJ". É o médico que abriu uma empresa no papel, mas continua trabalhando como autônomo. Quando ele para de operar, o faturamento vai a zero. Agora, também é esse médico que perde a equiparação.
O imposto é o sintoma. O diagnóstico é a gestão de clínicas.
O playbook ensina a ler a regra com o mesmo raciocínio da medicina: primeiro o exame, depois a prescrição. Estrutura antes do papel. Papel antes da apuração.
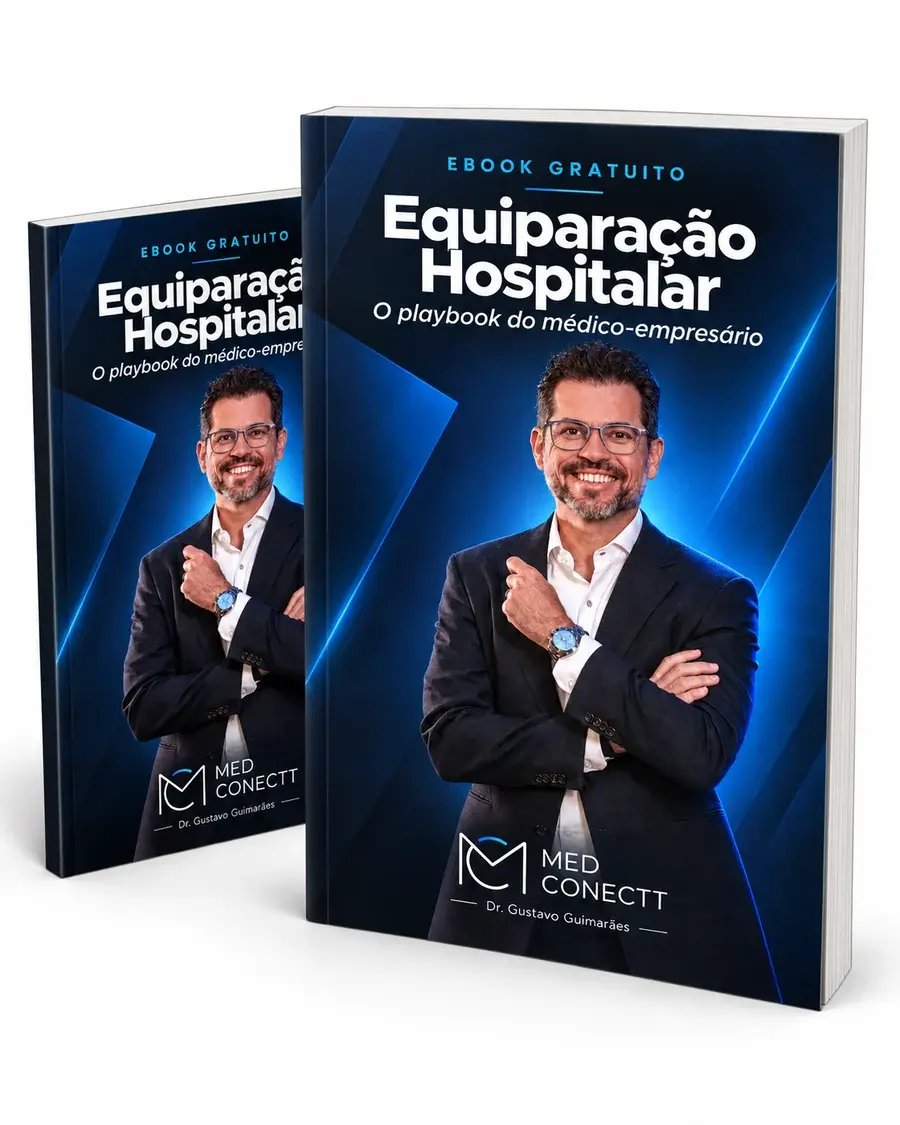
Um guia direto e aplicável: da regra sem juridiquês à conta do seu faturamento, os requisitos, quem fica de fora, o autodiagnóstico e o passo a passo de implantação.
O que é a equiparação, de onde ela vem na lei e no STJ, e por que ela só existe no Lucro Presumido.
Simulações para R$ 100 mil e R$ 300 mil por mês, com e sem consulta na composição da receita.
As três portas que abriram e as três que fecharam.
O que cada um significa na prática e o documento que prova.
EI, sociedade simples, PJ de plantão e repasse, consultório só de consulta, e qual é a saída para cada caso.
Quatro eliminatórios e doze de estrutura, para saber se a sua clínica é empresa de fato ou CNPJ de fachada.
Multa de 75% a 150%, janela de 5 anos e o passivo que cresce todo mês.
O passo a passo na ordem certa, para não montar um passivo.
Se ele não souber responder às cinco primeiras, você descobriu um problema maior que o imposto.
O MedConectt já acompanhou mais de 100 médicos em todo o Brasil na construção de estrutura, equipe e processo. É esse trabalho que a Receita agora exige para reconhecer uma clínica como empresa.
Saiu de um faturamento de R$ 40 mil a R$ 45 mil por mês e hoje fatura mais de R$ 230 mil.
Saiu de R$ 42 mil por mês para R$ 100 mil e, depois, R$ 219.624,85 em um único mês.
Resultados de faturamento de mentorados da MedConectt. São individuais, dependem da aplicação de cada médico e não representam promessa de resultado nem estimativa de economia tributária.
Cirurgião plástico e empresário há mais de 15 anos, fundador da MedConectt. Construiu um CNPJ com mais de R$ 20 milhões faturados e já mentorou mais de 100 médicos em educação empresarial para médicos e gestão de clínicas. Ele escreve sobre equiparação hospitalar de dentro da operação: opera, tem clínica, tem equipe e responde pelo próprio CNPJ.
Cofundadora da MedConectt, com cerca de 21 anos de atuação direta no atendimento a pacientes. Lidera a trilha de experiência do paciente e de treinamento de equipe, a parte da estrutura que não se resolve com papel: processos escritos, equipe treinada e uma jornada em que o paciente contrata a clínica, não só o médico.
Antes de mudar qualquer apuração, faça o autodiagnóstico. São 16 itens, com o seu contrato social, o alvará e as notas do último ano na mão. Em poucos minutos você sabe se tem base para usar a equiparação, se precisa fechar lacunas ou se o problema não é o imposto.
A clínica que você sonha começa pelos números que você ignora.
Quero o playbook gratuitoEnviado direto para o seu e-mail.